



Przyjmujecie nowe zlecenie produkcyjne. Zakładana marża? 18%. Produkcję kończycie w terminie, chociaż nie wszystko szło zgodnie z planem. Klient odebrał zamówione produkty i otrzymał fakturę. Temat zamknięty. Ale czy na pewno?
Analiza po zakończeniu zlecenia pokazała, że rzeczywista marża spadła z 18% do zaledwie 9… Znowu. W ostatnich pięciu zleceniach ani razu nie udało się utrzymać pierwotnych założeń. Problem w tym, że nie macie pojęcia, kiedy pojawiło się dodatkowe zużycie materiałów, skąd wzięły się nadprogramowe roboczogodziny i które decyzje wpłynęły na końcowy wynik. Co zrobić, by zlecenie numer sześć zakończyło się z taką marżą, jaką sobie założycie?
Pierwsza reakcja: usprawnijmy proces
Naturalnym pierwszym krokiem w takiej sytuacji wydaje się usprawnienie procesu produkcyjnego. Wprowadzacie dodatkowe punkty kontrolne, dokładniej opisujecie etapy realizacji zleceń i zwiększacie częstotliwość analiz kosztów. Działania opierają się na prostym założeniu: skoro marża rozjechała się z kalkulacją, trzeba lepiej pilnować tego, co dzieje się podczas produkcji.
I z całą pewnością efekty tych zmian pojawią się niemal od razu. Kolejne zlecenia będą przebiegały sprawniej, a liczba nieplanowanych odchyleń spadnie. Możecie odnieść wrażenie, że problem został rozwiązany.
Do czasu, aż historia nie powtórzy się za kilka, może kilkanaście miesięcy. Ponownie okaże się, że rzeczywiste koszty znacząco odbiegają od założeń. Być może w Waszym nowym procesie pojawiły się luki. Pracownicy wrócili do starych nawyków sprzed zmian. Sytuacja na rynku uległa nagłej zmianie, wywracając Wasz plan do góry nogami. Albo oczekiwania klientów diametralnie się zmieniły.
Gdy proces przestaje wystarczać, pojawia się raport
Jeden z naszych klientów w takiej sytuacji postanowił wdrożyć raport kosztów produkcji. Po jego uruchomieniu kierownicy mogli regularnie porównywać planowane i rzeczywiste zużycie materiałów, czas pracy oraz rentowność poszczególnych zleceń. Wiele nieprawidłowości stało się widocznych niemal natychmiast. Firma wreszcie zaczęła rozumieć, gdzie marża odbiega od pierwotnych założeń.
Raport spełnił swoją rolę. Pokazał jednak coś jeszcze - rozbieżności były widoczne dopiero wtedy, gdy odpowiednie dane trafiły do zestawień.
Jeżeli informacja o przekroczeniu budżetu pojawia się kilka dni lub nawet tygodni po zakończeniu operacji, możliwości działania są mocno ograniczone. Firma wie już, gdzie straciła pieniądze, ale nie może ich odzyskać.
Dane są warte tyle, ile sposób ich pozyskiwania
Podczas analiz często okazuje się, że źródłem problemów nie jest sam raport, lecz dane, które go zasilają:
- operatorzy zapisują wykonane operacje na papierowych kartach,
- brygadziści przekazują informacje do działu produkcji,
- a na koniec dane są przepisywane do systemu.
Niektóre wpisy trafiają z opóźnieniem. Część zawiera błędy. Czasami brakuje informacji o rzeczywistym zużyciu materiałów lub dodatkowych operacjach wykonywanych podczas realizacji zlecenia.
Raport może poprawnie wskazać różnicę między planem a wykonaniem. Nie jest jednak w stanie zagwarantować jakości danych, które do niego trafiają.
W efekcie organizacja coraz bardziej rozbudowuje procesy kontrolne, tworzy kolejne arkusze, zestawienia i raporty, a mimo to nadal nie ma pewności, czy podejmuje decyzje na podstawie aktualnych informacji.
Czas na system ERP
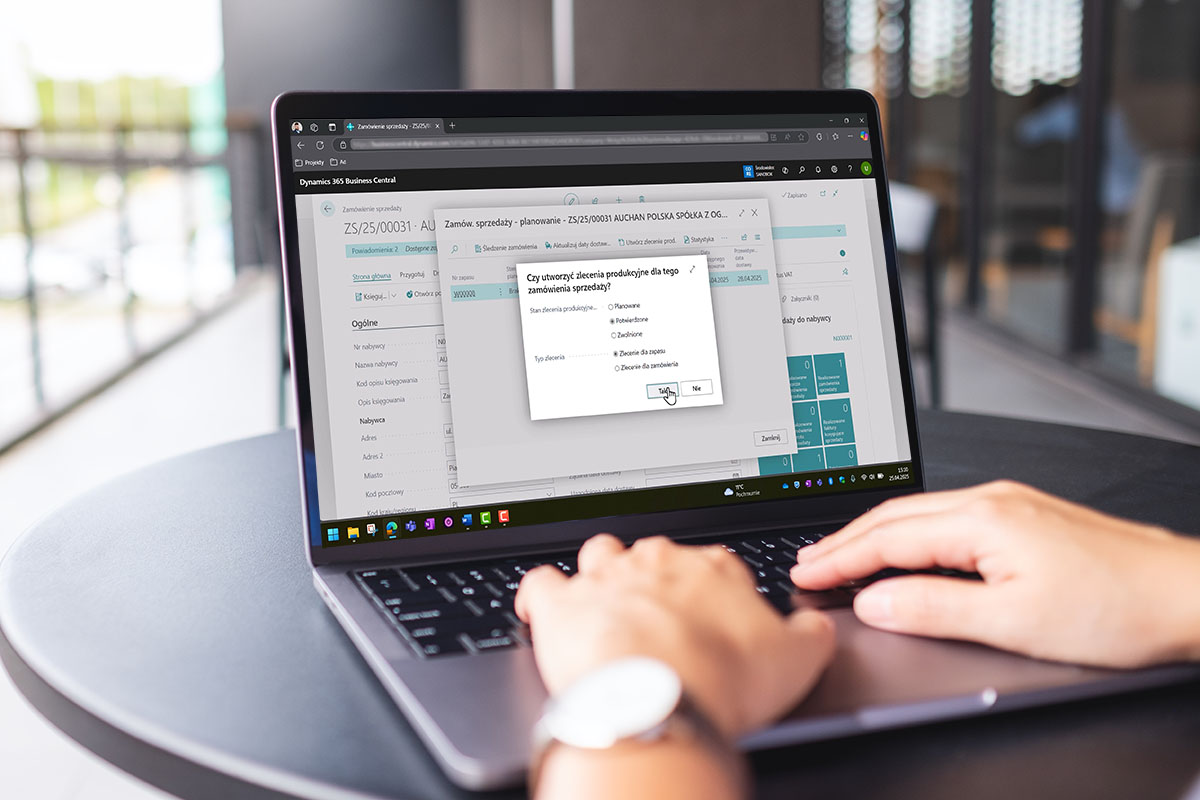
Gdy wszystkie informacje trafiają do jednego systemu, łatwiej zauważyć, że określone zlecenie zużywa więcej materiału niż zakładano. Szybciej widać wydłużający się czas realizacji operacji, nieplanowane przestoje czy rosnące koszty zakupów. Zamiast analizować problem po zamknięciu zlecenia, można reagować jeszcze w trakcie jego realizacji.
W tym przypadku wdrożenie systemu ERP dla produkcji nie jest kolejnym etapem cyfryzacji dla samej technologii. Staje się sposobem na połączenie wszystkich danych i procesów odpowiedzialnych za wynik finansowy produkcji.
Od tego momentu nie musicie już zastanawiać się, która wartość jest prawidłowa ani w którym arkuszu lub raporcie znajduje się potrzebna informacja. Zyskujecie jedno źródło danych, na podstawie którego można:
- planować produkcję,
- kontrolować koszty
- monitorować rentowność zleceń w czasie rzeczywistym.
Dla zarządu oznacza to większą przewidywalność marży. Dla kierowników produkcji szybsze wykrywanie problemów. Dla działu finansowego możliwość analizowania rentowności bez czasochłonnego zbierania danych z wielu źródeł.
Co pokazują wdrożenia w firmach produkcyjnych?
W wielu projektach realizowanych przez Nav24 impulsem do zmiany były trudności w uzyskaniu rzetelnych danych dotyczących kosztów, rentowności czy obciążenia produkcji.
Po wdrożeniu systemu ERP przedsiębiorstwa zyskują jeden spójny obraz działalności, eliminują dużą część ręcznych operacji i skracają czas potrzebny na przygotowywanie analiz zarządczych.
Szczególnie istotne okazuje się przejście od analizy historycznej do zarządzania w czasie rzeczywistym. To właśnie wtedy raport przestaje być jedynie narzędziem do wyjaśniania strat i staje się wsparciem w ich zapobieganiu.
Proces, raport i ERP nie konkurują ze sobą
Próba odpowiedzi na pytanie, co jest ważniejsze, przypomina wybór między fundamentami, ścianami i dachem.
Najpierw potrzebny jest dobrze zaprojektowany proces. Później narzędzia raportowe, które pozwalają ocenić efekty działań. Wraz ze wzrostem skali działalności pojawia się jednak potrzeba zebrania wszystkich danych i procesów w jednym miejscu. Wówczas system ERP przestaje być kosztem informatycznym, a staje się narzędziem do ochrony marży.
Podsumowanie
Nowy proces może pomóc zidentyfikować źródło problemu. Raport pozwala je zobaczyć i zmierzyć. W pewnym momencie przychodzi jednak chwila, gdy rozwój firmy wymaga czegoś więcej niż kolejnych usprawnień i dodatkowych zestawień.
Jeżeli analiza kosztów produkcji przypomina poszukiwanie odpowiedzi w kilku różnych systemach, arkuszach i raportach, warto zadać sobie pytanie nie o to, jaki kolejny raport stworzyć, lecz czy organizacja nie osiągnęła już etapu, na którym potrzebuje jednego źródła danych i pełnej kontroli nad procesami.
Najczęściej zadawane pytania
Dlaczego problemu z marżą produkcyjną nie da się rozwiązać nowym raportem?
Jeżeli raport pokazuje nieprawidłowości dopiero po zakończeniu produkcji, firma traci możliwość szybkiej reakcji. W takiej sytuacji warto skupić się na sposobie pozyskiwania danych i ich dostępności w czasie rzeczywistym.
Czy system ERP jest potrzebny każdej firmie produkcyjnej?
Nie. W wielu przypadkach wystarczy uporządkowanie procesów i wykorzystanie dostępnych narzędzi raportowych. System ERP staje się uzasadniony wtedy, gdy liczba procesów, danych i zależności zaczyna ograniczać dalszy rozwój organizacji.
Jak ERP pomaga kontrolować marżowość produkcji?
System ERP pozwala na bieżąco gromadzić dane o kosztach materiałów, robocizny, operacji technologicznych i zakupów. Dzięki temu możliwe jest monitorowanie rentowności zleceń w trakcie realizacji.
Dlaczego dane z papierowych kart pracy są problematyczne?
Informacje trafiają do systemu z opóźnieniem i są bardziej narażone na błędy. Ogranicza to możliwość podejmowania decyzji na podstawie aktualnej sytuacji na produkcji.
Jakie korzyści daje system ERP dla produkcji?
Przede wszystkim spójność danych, szybszy dostęp do informacji, lepszą kontrolę kosztów, sprawniejsze planowanie produkcji oraz możliwość podejmowania decyzji na podstawie aktualnych danych biznesowych.
